Seseorang butuh dana cepat untuk biaya berobat. Sebuah aplikasi menjanjikan pencairan dalam lima menit tanpa jaminan dan tanpa slip gaji. Dia memasangnya, menyetujui semua permintaan izin karena aplikasi tidak jalan tanpa itu, dan uang benar-benar masuk hari itu juga.
Yang tidak dia tahu: aplikasi tadi baru saja menyalin seluruh daftar kontaknya. Ketika pembayaran telat dua hari, ratusan nomor di ponselnya menerima pesan yang menyebut namanya sebagai penipu. Bos, mertua, teman kuliah, semua orang.
Pinjaman online yang legal berjalan di bawah pengawasan Otoritas Jasa Keuangan dengan aturan jelas soal bunga, penagihan, dan data apa yang boleh diakses. Aplikasi ilegal beroperasi di luar semua itu. Model bisnis mereka bukan menagih utang, melainkan memakai rasa malu Anda sebagai alat penekan.
Mengapa aplikasi ilegal meminta izin yang tidak masuk akal
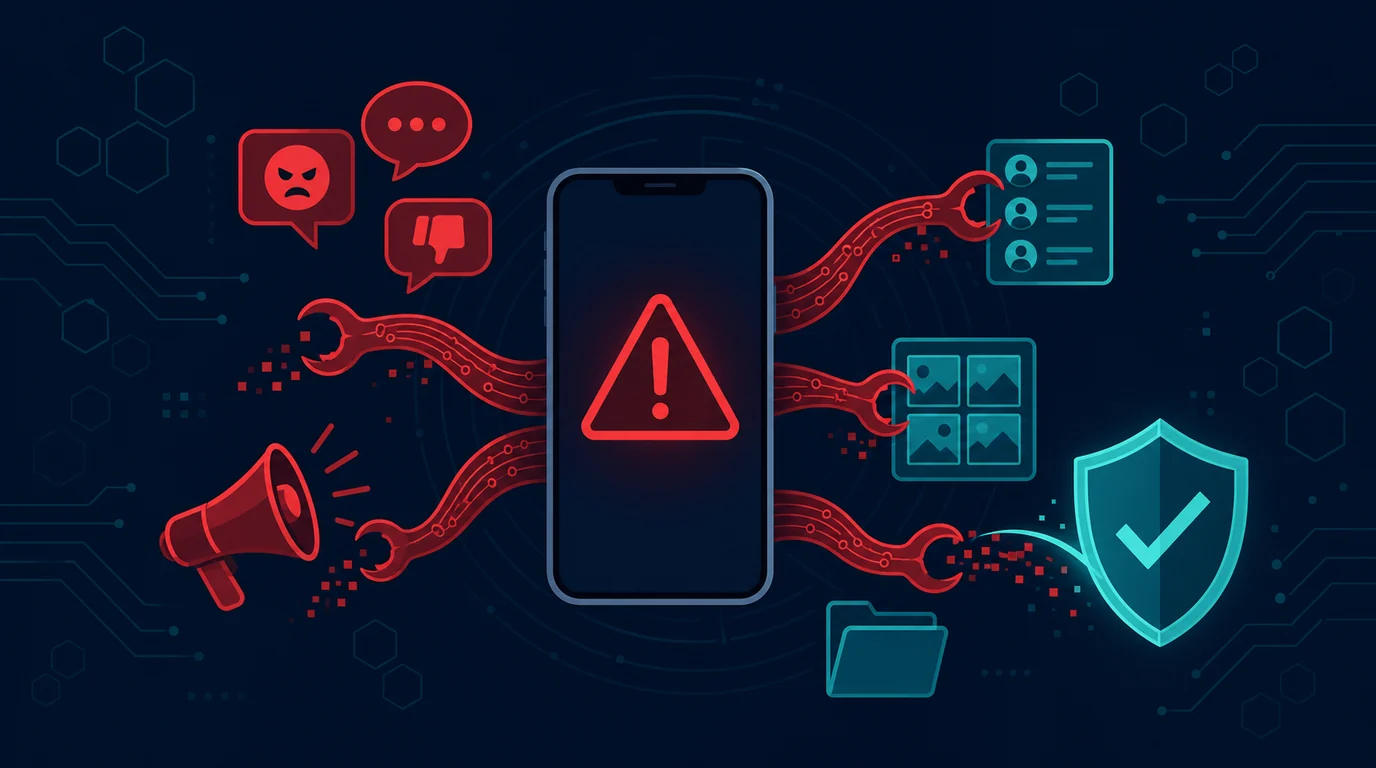
Penilaian kredit yang sah memerlukan identitas, penghasilan, dan riwayat kredit. Tidak ada satu pun dari itu yang membutuhkan akses ke daftar kontak Anda. Ketika sebuah aplikasi pinjaman meminta izin kontak, mikrofon, galeri, kamera, lokasi presisi, dan daftar aplikasi terpasang sekaligus, permintaan itu bukan untuk menilai kelayakan Anda. Itu untuk membangun sandera.
Kontak adalah target utama. Aplikasi menyalin nama dan nomor seluruh buku telepon Anda saat pertama kali dibuka, jauh sebelum Anda telat membayar. Data itu diunggah ke server mereka dan disimpan permanen. Menghapus aplikasi tidak menghapus salinan tersebut.
Galeri dan penyimpanan memberi mereka foto pribadi, foto KTP, dan tangkapan layar yang mungkin berisi data rekening. Sebagian operasi memakai foto ini untuk membuat gambar yang diedit, lalu menyebarkannya ke kontak Anda. Aplikasi yang mengaku hanya butuh foto untuk verifikasi wajah sebenarnya bisa membaca seluruh isi galeri kalau izin penyimpanan penuh diberikan.
Daftar aplikasi terpasang memberi tahu mereka aplikasi pinjaman lain yang Anda pakai. Informasi ini dijual antaroperator, yang menjelaskan mengapa setelah memasang satu aplikasi ilegal, Anda tiba-tiba menerima tawaran dari puluhan aplikasi serupa. Anda masuk ke daftar target yang beredar.
Akses SMS memungkinkan mereka membaca kode OTP, notifikasi transaksi bank, dan saldo Anda. Ini melampaui penagihan dan masuk ke wilayah pengambilalihan akun. Tidak ada alasan sah bagi aplikasi pinjaman untuk membaca SMS Anda.
Bagaimana teror penagihan bekerja
Tahap pertama dimulai bahkan sebelum jatuh tempo. Penagih menelepon untuk "mengingatkan" dengan nada ramah, tetapi frekuensinya sudah tinggi. Tujuannya menetapkan bahwa mereka bisa menghubungi Anda kapan saja dan menormalkan tekanan.
Tahap kedua menyasar orang di sekitar Anda. Penagih menghubungi kontak darurat, lalu menyebar ke seluruh daftar kontak. Pesan biasanya menuduh Anda menipu, mencantumkan nominal utang, dan meminta penerima menekan Anda agar membayar. Sebagian menyertakan foto Anda. Yang mereka incar bukan pembayaran dari kontak tersebut, melainkan rasa malu Anda.
Tahap ketiga memakai ancaman langsung. Pesan berisi ancaman kekerasan, ancaman menyebar foto pribadi, atau pemberitahuan palsu berkop instansi hukum. Beberapa mengirim surat panggilan pengadilan palsu atau mengaku sudah melaporkan Anda ke polisi. Dokumen-dokumen ini tidak sah, tetapi dirancang agar Anda panik dan membayar tanpa memeriksa.
Bunga dan denda dirancang agar tidak pernah lunas. Aplikasi ilegal memotong biaya administrasi besar di depan, sehingga dana yang Anda terima jauh di bawah nominal pinjaman, sementara utang dihitung dari nominal penuh. Tenor sangat pendek, sering hanya tujuh hari, dengan denda harian yang menumpuk cepat. Banyak korban membayar berkali lipat dari yang mereka terima dan tetap dianggap punya tunggakan.
Sebagian operasi menawarkan solusi berupa pinjaman dari aplikasi lain untuk melunasi yang pertama. Aplikasi kedua biasanya milik jaringan yang sama. Ini bukan jalan keluar, melainkan cara memperdalam jerat.
Memeriksa legalitas sebelum memasang
Cek daftar resmi OJK. Otoritas Jasa Keuangan memublikasikan daftar penyelenggara fintech lending berizin dan memperbaruinya secara berkala. Buka situs resmi OJK di ojk.go.id dan cari nama perusahaan penyelenggaranya, bukan nama aplikasinya, karena satu perusahaan bisa punya beberapa merek. Kalau nama itu tidak ada di daftar, jangan lanjutkan.
Hubungi kontak resmi OJK untuk memastikan. Layanan konsumen OJK dapat dihubungi di nomor 157 atau melalui WhatsApp resmi mereka. Menanyakan status sebuah penyelenggara sebelum memasang aplikasi jauh lebih mudah daripada mengurus akibatnya nanti.
Baca izin yang diminta sebelum menyetujui. Aplikasi pinjaman legal di Android hanya boleh meminta akses kamera, mikrofon, dan lokasi, sesuai aturan yang berlaku. Permintaan akses kontak, SMS, atau seluruh penyimpanan adalah tanda kuat bahwa aplikasi itu ilegal. Batalkan pemasangan di titik itu juga.
Waspadai kanal distribusi. Aplikasi ilegal sering disebarkan lewat tautan di pesan singkat, iklan media sosial, atau berkas APK yang dikirim langsung, karena mereka tidak lolos peninjauan toko resmi. Unduhan di luar Google Play atau App Store untuk urusan keuangan adalah alasan untuk berhenti.
Periksa transparansi biaya. Penyelenggara legal mencantumkan total biaya, bunga, denda, dan tenor secara jelas sebelum Anda menyetujui. Aplikasi yang baru mengungkap potongan setelah dana cair, atau yang menolak memberi rincian tertulis, sedang menyembunyikan sesuatu.
Lihat identitas perusahaan. Penyelenggara resmi punya alamat kantor yang jelas, nomor layanan pelanggan yang berfungsi, dan nama badan hukum yang bisa dicari. Aplikasi yang hanya punya akun media sosial dan nomor WhatsApp tanpa identitas perusahaan tidak layak menerima data Anda.
Mengunci izin di ponsel Anda
Cabut izin yang sudah terlanjur diberikan. Di Android, buka Pengaturan, lalu Aplikasi, pilih aplikasinya, masuk ke Izin, dan matikan semuanya. Di iOS, buka Pengaturan lalu pilih aplikasinya. Mencabut izin tidak menarik kembali data yang sudah tersalin, tetapi menghentikan pengambilan berikutnya.
Periksa izin kontak untuk semua aplikasi terpasang. Android punya menu Pengelola izin yang menampilkan daftar aplikasi per kategori izin. Buka kategori Kontak dan tinjau semuanya. Aplikasi yang tidak punya alasan jelas untuk membaca buku telepon Anda sebaiknya dicabut aksesnya, bukan hanya aplikasi pinjaman.
Copot aplikasinya sepenuhnya, lalu restart ponsel. Beberapa aplikasi ilegal menjalankan layanan latar belakang yang tetap aktif. Pastikan aplikasi hilang dari daftar aplikasi terpasang dan dari daftar administrator perangkat di pengaturan keamanan.
Pertimbangkan mengganti nomor kalau teror terus berlanjut. Ini merepotkan, tetapi memutus saluran utama mereka. Sebelum mengganti, pindahkan dulu semua akun penting ke nomor baru dan pastikan pemulihan akun tidak terkunci di nomor lama.
Aktifkan pemblokiran dan pelaporan spam. Blokir setiap nomor penagih yang masuk. Untuk WhatsApp, gunakan fitur blokir dan laporkan. Jumlah nomor mereka banyak, tetapi memblokir tetap mengurangi volume dan membangun jejak laporan.
Melindungi diri saat penagihan sudah dimulai
Beri tahu kontak Anda lebih dulu. Ini terasa memalukan, tetapi efektif. Kirim pesan singkat kepada keluarga, rekan kerja, dan atasan yang menjelaskan bahwa Anda terjerat aplikasi pinjaman ilegal dan mereka mungkin menerima pesan yang menuduh Anda. Ketika pesan penagih tiba, senjata utamanya sudah tumpul. Rasa malu hanya bekerja kalau Anda diam.
Simpan semua bukti secara sistematis. Tangkapan layar pesan ancaman, rekaman panggilan, riwayat transfer, tangkapan layar halaman aplikasi yang menampilkan bunga dan denda, serta pesan yang dikirim ke kontak Anda. Simpan di penyimpanan cloud, bukan hanya di ponsel. Bukti ini diperlukan untuk pelaporan.
Laporkan ke Satgas PASTI dan OJK. Satuan Tugas Pemberantasan Aktivitas Keuangan Ilegal menerima laporan aplikasi pinjaman ilegal. Sampaikan juga ke OJK di nomor 157. Laporan Anda menjadi dasar pemblokiran aplikasi dan rekening penampungnya.
Laporkan ancaman ke kepolisian. Ancaman kekerasan, penyebaran data pribadi, dan pencemaran nama baik adalah tindak pidana, terlepas dari status utang Anda. Pelanggaran perlindungan data pribadi juga dapat dilaporkan ke Kementerian Komunikasi dan Digital. Bawa bukti yang sudah Anda kumpulkan.
Pahami posisi hukum Anda. Perjanjian pinjaman dari penyelenggara ilegal berdiri di atas dasar yang lemah, dan penagihan dengan ancaman merupakan pelanggaran tersendiri. Utang tidak menghilangkan hak Anda atas rasa aman. Untuk kasus dengan nominal besar atau ancaman serius, konsultasikan dengan lembaga bantuan hukum. Banyak yang menyediakan layanan gratis.
Jangan meminjam lagi untuk menutup pinjaman. Ini pola yang membuat korban terjerat berbulan-bulan. Berhenti di titik Anda sekarang, hitung total yang sudah Anda bayar, dan fokus pada pelaporan alih-alih pelunasan yang tidak akan pernah tercapai.
Membedakan penyelenggara legal dari yang menyamar
Aplikasi ilegal sering meniru tampilan dan nama penyelenggara resmi. Perbedaannya ada pada hal-hal yang tidak bisa mereka palsukan tanpa biaya besar.
Penyelenggara berizin mencantumkan nomor izin OJK di dalam aplikasi dan di situs mereka. Nomor ini dapat Anda cocokkan dengan daftar resmi. Aplikasi yang hanya menampilkan logo OJK sebagai gambar, tanpa nomor izin yang bisa diverifikasi, sedang meminjam kredibilitas yang bukan miliknya.
Perhatikan tenor dan struktur bunga. Penyelenggara resmi tunduk pada batas maksimum bunga harian dan total biaya yang ditetapkan regulator. Tawaran dengan tenor tujuh hari dan potongan di muka sebesar tiga puluh persen berada jauh di luar batas itu. Kalau angka yang ditawarkan terasa mustahil menguntungkan bagi pemberi pinjaman yang taat aturan, memang bukan itu model bisnisnya.
Uji layanan pelanggannya sebelum meminjam. Kirim pertanyaan sederhana tentang rincian biaya secara tertulis. Penyelenggara resmi menjawab dengan dokumen. Operasi ilegal menghindari pernyataan tertulis, mengalihkan pembicaraan ke telepon, atau langsung mendorong Anda menyelesaikan pengajuan.
Perhatikan cara mereka meminta data. Penyelenggara resmi mengumpulkan data melalui formulir terstruktur dengan penjelasan tujuan setiap data. Operasi ilegal meminta foto KTP dikirim lewat WhatsApp, meminta swafoto memegang kartu identitas ke nomor pribadi, atau meminta akses langsung ke akun bank Anda. Data yang dikirim lewat kanal pribadi tidak memiliki jejak perlindungan apa pun.
Cari ulasan di luar toko aplikasi. Ulasan di halaman aplikasi sering dimanipulasi dengan akun palsu. Cari nama perusahaan di mesin pencari dan media sosial, lalu baca keluhan pengguna nyata. Pola keluhan tentang penagihan yang mengancam muncul jauh sebelum aplikasi diblokir.
Memulihkan diri setelah teror berhenti
Pulihkan hubungan yang terganggu. Kontak yang menerima pesan penagihan mungkin masih menyimpan kesan keliru. Sampaikan penjelasan singkat kepada orang-orang yang penting bagi Anda, terutama atasan dan rekan kerja. Kebanyakan orang memahami setelah tahu duduk perkaranya, dan banyak yang ternyata pernah mengalami hal serupa.
Periksa apakah data Anda muncul di tempat lain. Operator ilegal menjual basis data peminjam antarjaringan. Cari nama dan nomor Anda di mesin pencari, dan perhatikan apakah muncul tawaran pinjaman baru yang tidak Anda minta. Lonjakan tawaran menandakan data Anda sedang beredar.
Ganti nomor rekening kalau Anda pernah memberikan akses. Kalau aplikasi meminta kredensial internet banking atau Anda menyerahkan data kartu, hubungi bank untuk mengganti nomor kartu dan mengubah kredensial. Data yang sudah dikumpulkan tidak berhenti dipakai hanya karena penagihan berhenti.
Bangun dana darurat kecil secara bertahap. Kebanyakan orang terjerat karena tidak punya penyangga untuk pengeluaran mendadak. Menabung dalam jumlah kecil tetapi rutin, bahkan setara satu hari pengeluaran per minggu, membangun jarak dari keputusan darurat. Ini bukan solusi cepat, tetapi memutus alasan utama orang kembali ke aplikasi semacam itu.
Kenali alternatif sebelum darurat berikutnya. Koperasi, bank dengan produk pinjaman mikro, program bantuan dari tempat kerja, dan pinjaman keluarga semuanya lebih lambat tetapi tidak menyandera data Anda. Cari tahu pilihan yang tersedia di sekitar Anda saat Anda sedang tidak butuh, karena mencari saat panik menghasilkan keputusan yang buruk.
Membantu orang lain yang terjerat
Kalau Anda menerima pesan penagihan tentang orang lain, jangan meneruskannya. Menyebarkan pesan itu persis yang diinginkan penagih. Hapus, blokir nomornya, dan hubungi orang yang bersangkutan secara pribadi untuk memberi tahu.
Tawarkan bantuan tanpa menghakimi. Kebanyakan korban terjerat karena kebutuhan mendesak, bukan gaya hidup. Ceramah membuat mereka menutup diri dan menunda melapor. Yang lebih berguna: bantu mereka mengumpulkan bukti, temani saat melapor, dan bantu memeriksa izin di ponsel mereka.
Kenali tanda pada orang terdekat. Perubahan mendadak dalam kebiasaan menerima telepon, menyembunyikan layar ponsel, meminjam uang berulang dalam jumlah kecil, dan kecemasan yang meningkat sering muncul sebelum korban bercerita. Menanyakan langsung dengan tenang lebih baik daripada menunggu.
Ketika penagihan menyasar tempat kerja Anda
Sebagian operasi secara khusus menargetkan lingkungan kerja karena tekanan di sana paling efektif. Mereka menelepon nomor kantor, menghubungi bagian personalia, atau mengirim pesan ke atasan Anda dengan tuduhan yang dirancang mengancam pekerjaan Anda.
Bicaralah lebih dulu dengan atasan Anda. Ini terasa berat, tetapi hampir selalu lebih baik daripada membiarkan mereka menerima versi penagih. Sampaikan secara ringkas: Anda terjerat aplikasi pinjaman ilegal, mereka menyebarkan tuduhan ke kontak Anda, dan Anda sedang memprosesnya secara hukum. Kebanyakan atasan pernah mendengar kasus serupa.
Minta bagian personalia menyaring panggilan. Perusahaan dapat memblokir nomor dan menolak meneruskan panggilan penagihan ke Anda. Beberapa perusahaan punya kebijakan tertulis soal ini karena kasusnya cukup umum.
Pahami bahwa utang pribadi bukan alasan sah untuk pemecatan pada sebagian besar situasi. Tuduhan dari penagih ilegal bukan bukti apa pun, dan pencemaran nama baik yang mereka lakukan justru merugikan Anda secara hukum yang dapat dituntut. Kalau tekanan di tempat kerja meningkat, catat kejadiannya dan pertimbangkan konsultasi hukum.
Jangan meminjam dari rekan kerja untuk menutup utang. Ini memindahkan masalah ke hubungan profesional Anda dan biasanya memperluas kerusakan. Kalau perusahaan Anda punya program pinjaman karyawan atau koperasi, jalur resmi itu jauh lebih baik.
Ringkasnya
Aplikasi pinjaman ilegal tidak menjual pinjaman. Mereka menjual akses cepat ke uang dengan harga berupa seluruh isi buku telepon Anda dan hak mereka mempermalukan Anda kapan pun.
Periksa nama penyelenggara di daftar OJK sebelum memasang apa pun. Tolak aplikasi pinjaman yang meminta izin kontak, SMS, atau seluruh penyimpanan, karena penyelenggara berizin tidak boleh memintanya. Kalau Anda sudah terjerat, beri tahu kontak Anda lebih dulu, kumpulkan bukti, lalu laporkan. Rasa malu adalah alat utama mereka, dan Anda bisa mengambilnya dari tangan mereka.